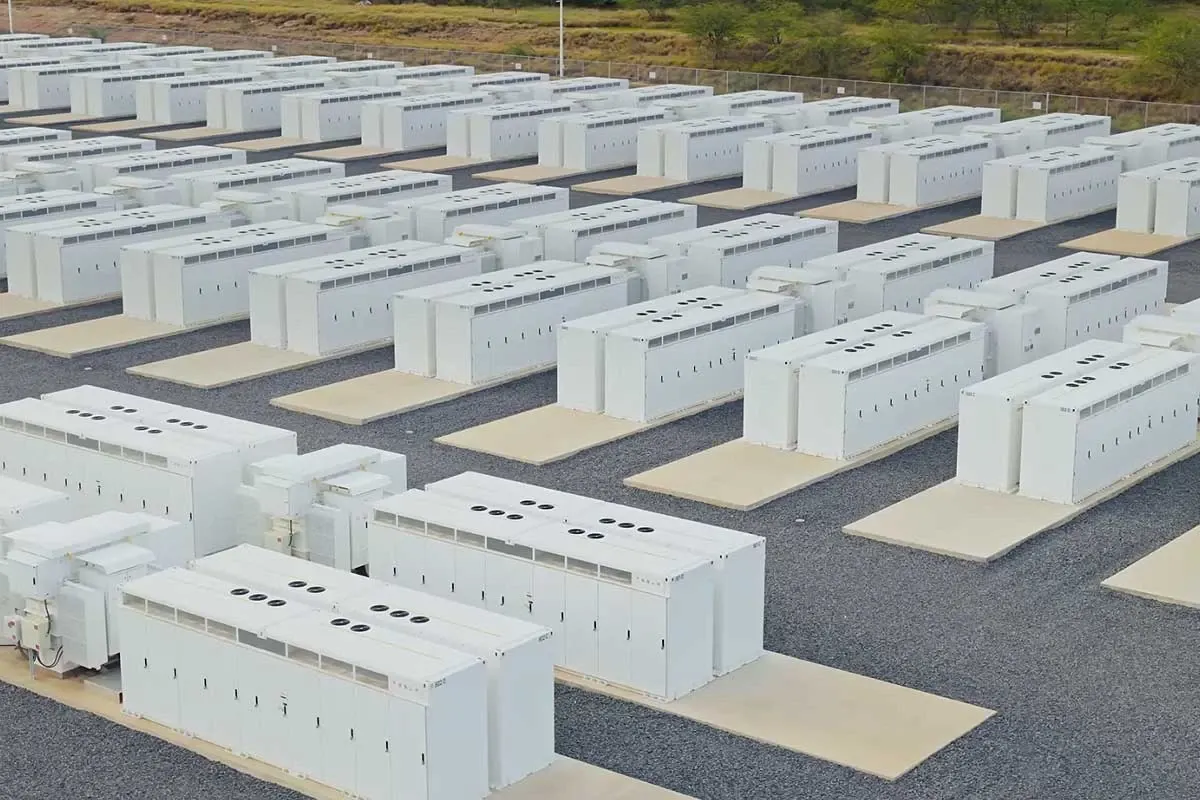
Le bilan électrique 2025 de RTE contient un chiffre que l'on retient rarement : le système électrique français a connu 513 heures à prix négatif, contre 352 en 2024. Et pourtant, sur la même année, il a aussi passé 1 807 heures au-dessus de 100 €/MWh. Ce grand écart est le vrai sujet du stockage.
Une volatilité horaire inédite
Le prix spot moyen de 2025 s'est établi à 61 €/MWh. Pris isolément, ce chiffre suggère un marché calme. La distribution horaire raconte l'inverse : le nombre d'heures à prix négatif a progressé de 46 % en un an, et celui des heures au-dessus de 100 €/MWh de 31 %.
La cause est structurelle. Le parc solaire français a atteint 30,4 GW fin 2025, après une année record de +5,9 GW — il dépasse désormais le parc hydraulique (25,7 GW). La production solaire a bondi de 8 TWh, soit +33 %. Cette énergie arrive massivement au même moment de la journée, en milieu de journée, et fait s'effondrer le prix aux heures ensoleillées, tandis que les pointes du matin et du soir restent chères.
Au premier trimestre 2026, la dynamique s'est poursuivie : 1,5 GW raccordés et une production solaire brute de 6,6 TWh en métropole, en hausse de 13 %. Le parc total atteignait 32 996 MW pour 1 379 172 installations au 31 mars 2026.
Où en est le parc de stockage français
Selon l'Observatoire des batteries stationnaires — travail conjoint de la DGEC, de la CRE, de RTE, d'Enedis, de l'ATEE et de l'ADEME —, la France hexagonale comptait au 31 décembre 2025 1 512 MW pour 1 720 MWh de batteries raccordées aux réseaux HTB et HTA, soit une progression de 42 % en puissance sur la seule année 2025. La file d'attente de raccordement représente environ 15 GW.
Deux enseignements techniques du même rapport méritent d'être connus :
- le rendement moyen du parc était de 75 % (± 12 points) en 2024 — un chiffre nettement inférieur au rendement nominal des cellules, qui rappelle que l'électronique de conversion, l'auto-consommation des auxiliaires et la thermique pèsent ;
- la technologie LFP représente 100 % des mises en service à partir de 2026, et aucune batterie de seconde vie n'est en service dans le parc recensé.
Les coûts de batterie continuent de chuter
D'après l'enquête annuelle BloombergNEF publiée le 9 décembre 2025, le prix moyen mondial d'un pack lithium-ion est descendu à 108 $/kWh (−8 % sur un an). Pour les applications stationnaires, la baisse est bien plus violente : 70 $/kWh, soit −45 % en un an. Le LFP s'établit à 81 $/kWh contre 128 $/kWh pour le NMC.
Ces prix sont ceux des cellules et des packs sortie d'usine, très majoritairement chinois (84 $/kWh en Chine, contre +56 % en Europe). Ils ne préjugent pas du prix d'un système installé chez un particulier français, qui intègre l'onduleur hybride, l'installation, la garantie et la marge de distribution.
L'Europe franchit les 100 GWh cumulés
SolarPower Europe indiquait le 23 juin 2026 que 36 GWh de stockage ont été installés en Europe en 2025, en hausse de 48 %, portant le parc européen au-delà des 100 GWh cumulés. Le grand stockage représente désormais plus de la moitié des ajouts annuels, tandis que le segment résidentiel marque le pas. Plus de 50 GWh sont attendus en 2026.
Ce basculement du résidentiel vers l'utility-scale est un signal de maturité du marché : le stockage cesse d'être un accessoire du panneau solaire domestique pour devenir un actif du système électrique.
Ce que cela signifie pour un particulier
Pour un foyer, la volatilité horaire du marché de gros ne se transmet pas directement — sauf en offre à tarification dynamique. Ce qui se transmet, en revanche, c'est l'écart entre heures pleines et heures creuses, et la valeur d'un kWh produit à midi mais consommé à 20 h.
Une batterie domestique se justifie donc sur trois critères, dans cet ordre :
- le taux d'autoconsommation actuel — si vous exportez déjà peu, la batterie apporte peu ;
- le profil de consommation du soir — chauffage, eau chaude, recharge de véhicule ;
- la valeur de la continuité de service — la fonction de secours en cas de coupure, difficile à chiffrer mais souvent décisive.
À l'échelle nationale, l'autoconsommation individuelle progresse vite : 777 025 installations pour 4 714 MW au deuxième trimestre 2025, en hausse de 44 % en nombre et 56 % en puissance sur un an, dont 81 % entre 1 et 6 kWc.
À retenir
- 2025 : 513 heures à prix spot négatif et 1 807 heures au-dessus de 100 €/MWh — c'est l'écart, pas la moyenne, qui crée la valeur du stockage.
- Le parc solaire français a atteint 30,4 GW fin 2025 et dépasse désormais le parc hydraulique.
- 1 512 MW / 1 720 MWh de batteries raccordées fin 2025, +42 % en puissance, avec 15 GW en file d'attente.
- Le rendement moyen réel du parc de batteries était de 75 % en 2024, loin du rendement nominal des cellules.
- Prix des packs stationnaires : 70 $/kWh en 2025 selon BNEF, en baisse de 45 % sur un an — mais ce n’est pas le prix installé.
Un projet solaire à chiffrer ?
Nos agences de Mérignac, Valence et Cabestany étudient votre toiture, votre profil de consommation et le dimensionnement du stockage.
Sources
- RTE — Bilan électrique 2025, principaux résultats (PDF)
- SDES — Tableau de bord solaire photovoltaïque, premier trimestre 2026
- Observatoire des batteries stationnaires 2025 — DGEC, CRE, RTE, Enedis, ATEE, ADEME
- BloombergNEF — Battery Pack Prices Survey, 9 décembre 2025
- SolarPower Europe — European Market Outlook for Battery Storage, juin 2026
- Enedis / Observatoire de l’Industrie Électrique — autoconsommation individuelle, T2 2025
Les données citées valent à la date de publication indiquée. Les séries statistiques et les textes réglementaires évoluent : reportez-vous aux sources originales pour la version en vigueur.
À lire ensuite
Électricité : pourquoi votre facture remonte au 1ᵉʳ août 2026
Après une baisse en février, le tarif réglementé repart à la hausse de 2,5 % TTC. La cause n'est pas le prix de l'énergie mais celui du réseau et de la fiscalité. Décomposition poste par poste.
Rendement des panneaux solaires : où en est réellement la technologie en 2026
Entre les records de laboratoire et ce qui se pose vraiment sur un toit, l'écart est considérable. Le rapport de référence du Fraunhofer ISE permet de faire le tri.